
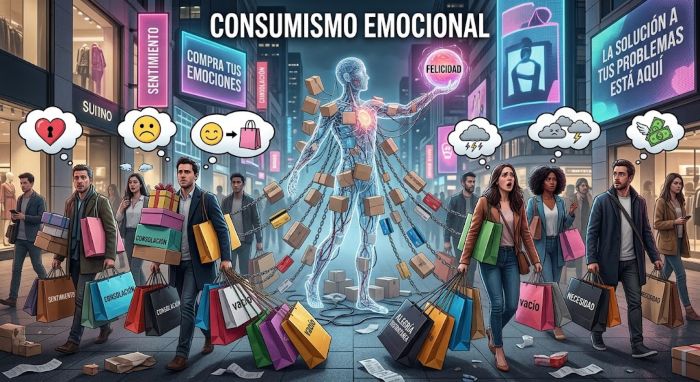
CIUDAD DE MÉXICO.- Comprar algo para mejorar el ánimo, darse un “premio” después de un día complicado o aprovechar una oferta sin pensar demasiado puede parecer inofensivo. Sin embargo, cuando estas decisiones se vuelven frecuentes pueden convertirse en consumismo emocional y terminar afectando seriamente las finanzas personales.
La facilidad para comprar desde el teléfono, realizar pagos digitales y recibir productos con apenas unos clics también puede favorecer decisiones impulsivas.
De acuerdo con información difundida por la Revista del Consumidor de Profeco, el consumismo emocional aparece cuando las compras son utilizadas para sentirse mejor, distraerse, premiarse o satisfacer momentáneamente una emoción.
El problema comienza cuando estos gastos dejan de responder a necesidades o prioridades y superan la capacidad económica de la persona.
¿Qué es el consumismo emocional?
El consumismo emocional ocurre cuando una decisión de compra está influenciada principalmente por el estado de ánimo y no por una necesidad previamente identificada.
Estrés, tristeza, enojo, frustración o preocupación pueden convertirse en detonantes. Pero no solamente las emociones negativas generan compras impulsivas: momentos de alegría, entusiasmo o euforia también pueden disminuir el análisis previo a gastar.
Comprar ocasionalmente algo por gusto no necesariamente representa un problema. La señal de alerta aparece cuando hacerlo se convierte en una conducta recurrente que afecta el presupuesto, el ahorro o el cumplimiento de obligaciones financieras.
¿Cómo pueden afectar las compras impulsivas a tus finanzas?
Gastar constantemente por encima de las posibilidades económicas puede provocar un efecto acumulativo.
Entre las consecuencias se encuentran reducir la capacidad de ahorro, generar sobreendeudamiento, aumentar el estrés financiero, caer en morosidad y afectar el historial crediticio.
Esto último puede tener repercusiones posteriores, pues un historial deteriorado puede complicar el acceso a determinados financiamientos para proyectos personales, educativos, empresariales o para adquirir una vivienda.
Por ello, no solamente importa cuánto se gasta en una compra individual, sino la frecuencia con la que pequeños gastos no planeados terminan acumulándose.
Redes sociales y publicidad pueden impulsar el consumo
El entorno también puede influir en las decisiones financieras.
Las redes sociales muestran constantemente viajes, ropa, restaurantes, automóviles, dispositivos y estilos de vida que pueden generar la percepción de que determinados niveles de consumo son normales o necesarios.
La publicidad y la influencia de otras personas pueden reforzar esa sensación.
Intentar mantener un estilo de vida superior a los ingresos disponibles puede ocasionar que cada vez una mayor proporción del dinero se destine al consumo, mientras disminuye lo reservado para ahorro, emergencias o pago de deudas.
¿Cómo evitar los gastos impulsivos?
Una de las principales estrategias es definir previamente qué se quiere hacer con el dinero.
Elaborar un presupuesto permite establecer cuánto puede destinarse a necesidades, gustos, ahorro y obligaciones. También resulta útil registrar los gastos, incluso aquellos que parecen pequeños.
Revisar periódicamente los movimientos bancarios puede revelar cuánto dinero se está destinando realmente a compras que inicialmente parecían insignificantes.
Antes de comprar algo que no estaba planeado también puede ser útil establecer un periodo de espera. Alejarse temporalmente de la aplicación o tienda permite evaluar si realmente se necesita el producto o si la decisión responde únicamente a un impulso.
Regla 50/30/20: una opción para distribuir tus ingresos
Una alternativa sencilla para organizar el presupuesto es la conocida regla 50/30/20.
Este método propone destinar aproximadamente 50% de los ingresos a necesidades básicas, 30% a gastos personales y 20% al ahorro o pago de deudas.
No se trata necesariamente de una distribución adecuada para todas las personas, ya que los ingresos y gastos varían considerablemente entre hogares. Sin embargo, puede utilizarse como punto de referencia para visualizar cuánto dinero se destina a cada categoría.
El objetivo principal es evitar que todo el ingreso disponible termine absorbido por gastos cotidianos y compras no planificadas.
¿Cómo controlar las compras emocionales?
Identificar qué emociones suelen aparecer antes de una compra impulsiva puede ayudar a modificar el hábito.
Cuando surge el deseo de comprar algo únicamente para cambiar el estado de ánimo, se puede sustituir temporalmente esa actividad por caminar, hacer ejercicio, conversar con alguien cercano o realizar alguna otra actividad que no implique gastar dinero.
También ayuda preguntarse antes de pagar: ¿lo necesito?, ¿estaba dentro de mi presupuesto?, ¿puedo pagarlo sin endeudarme?, ¿seguiría queriéndolo mañana?
Estas preguntas introducen una pausa entre el impulso y la compra.
Comprar conscientemente también protege tu presupuesto
Evitar el consumismo emocional no significa eliminar todos los gustos o gastos personales. El objetivo es que las compras sean compatibles con los ingresos y con las metas financieras de cada persona.
Definir prioridades, llevar un registro de gastos y reconocer los momentos en los que las emociones influyen en las decisiones permite tener mayor control sobre el dinero.
La recomendación central es sencilla: que el presupuesto determine cuánto puedes gastar y no una emoción momentánea.
AM.MX/lm
